Opzet van het systeem
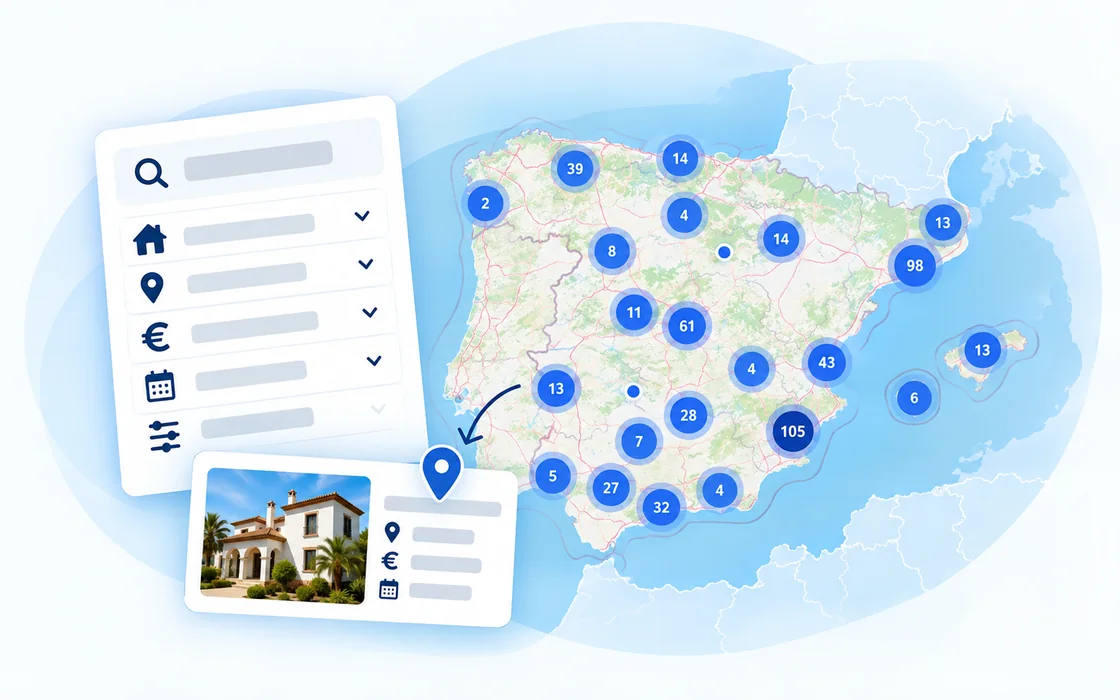
Sinds Ley 19/2015 loopt vrijwel elke openbare veiling in Spanje over hetzelfde technische platform.
Vóór 2015 veilde elke rechtbank, notaris of belastingdienst fysiek, op eigen wijze en tempo. Sindsdien loopt het technische proces — inschrijving, waarborgstorting, bieden, sluiting — voor élk type veiling over exact hetzelfde systeem: het Portal de Subastas (subastas.boe.es), beheerd door de Agencia Estatal Boletín Oficial del Estado. Wat wél per type verschilt, is wie de veiling voorschrijft en onder welk rechtsregime — dat is het onderwerp van §4.
Een BOE-veiling ontstaat altijd vanuit één van drie families:
JA · JV · JC
Een schuldeiser met een executoriale titel laat een beslagen goed verkopen. Rechtbank, via de Letrado de la Administración de Justicia (LAJ) — niet de rechter zelf.
NE · NH · NV · NN
Buitengerechtelijke hypotheekexecutie, of vrijwillige verkoop via de notaris. Uitgevoerd en voorgezeten door de notaris.
AT · RC · GA
Fiscale invordering (rijk, regio, gemeente), of gewone verkoop van overheidsvastgoed. Voorgeschreven door de invorderende dienst.
Dit document werkt de judiciële route in detail uit — verreweg het grootste deel van het aanbod, en het meest gedetailleerd wettelijk geregeld (LEC, Ley 1/2000, herzien door Ley Orgánica 1/2025, in werking sinds 3 april 2025). §4 zet de andere twee families ernaast.
LO 1/2025 geldt voor procedures die op of na 3 april 2025 in de executiefase komen. Oudere procedures lopen af onder het vorige regime (lagere waarborg, langere betaaltermijn, andere gunningspercentages) — beide regimes komen dus naast elkaar voor. Het feitelijke bedrag in het edicto van een concrete veiling is altijd leidend boven elk vast percentage in dit document.
Het veiling-, bied- en gunningsproces
Drie fasen: taxatie & aankondiging, het bieden zelf, en de gunning — die laatste is waar de wettelijke ondergrenzen pas echt tellen.
2.1 — Vóór de veiling
Taxatie (valor de subasta): bij een hypotheekexecutie doorgaans het bedrag dat al in de hypotheekakte zelf staat (art. 682 LEC); anders wijst de rechtbank een onafhankelijke taxateur aan. De aankondiging (edicto) verschijnt op het portaal met taxatiewaarde, bekende lasten, bezettingsstatus voor zover bekend, en de openingsdatum.
2.2 — Het biedproces
| Aspect | Regel — rechterlijke veiling, ná 3‑4‑2025 |
|---|---|
| Duur biedperiode | 20 kalenderdagen vanaf de openingsdatum |
| Verlengingsregel | Een geldig bod in het laatste uur verlengt de sluiting automatisch met één uur |
| Toegang | Digitaal certificaat / Cl@ve, plus waarborg vóóraf, via het portaal |
| Waarborg — onroerend goed | 20% van de veilingwaarde, min. €1.000 was 5% |
| Waarborg — roerend goed | 10% van de waarde, min. €1.000 was 5% |
| Uitzondering | De uitvoerende schuldeiser mag zonder waarborg meebieden zolang niemand anders meedoet |
| Teruggave | Verliezende bieders krijgen de waarborg terug; bij de winnaar wordt hij verrekend |
Er is geen wettelijk minimumbod tijdens het bieden zelf — de veiling kan openen op elk bedrag, ook ver onder de taxatie. Die ondergrens wordt pas ná sluiting getoetst, bij de gunning. Een laag lopend bod tijdens de veiling zegt dus niets over of die veiling ook daadwerkelijk tot een gunning zal leiden.
2.3 — Het gunningsproces
Na sluiting toetst de LAJ het beste bod tegen de wettelijke drempel (art. 670 LEC, ná LO 1/2025):
| Situatie | Ondergrens |
|---|---|
| Hoofdverblijf, standaard | ≥ 70% |
| Hoofdverblijf, bod dekt de volledige vordering | ≥ 60% |
| Overig onroerend goed, standaard | ≥ 50% |
| Overig onroerend goed, bod dekt de volledige vordering | ≥ 40% |
| Bod onder deze grenzen | LAJ beslist, partijen gehoord |
"No se aprobará el remate de la vivienda [habitual] por cantidad inferior al 70 por 100 de su valor de subasta, salvo que se haga por la cantidad que se le deba al ejecutante" — art. 670 LEC
Geen enkel bod (subasta desierta, art. 671 LEC): de basisregel is dat de LAJ, op verzoek van de schuldenaar, het beslag opheft. Daarnaast bestaat een alternatief pad: de schuldenaar — zelf, of op voorstel van de schuldeiser — kan een partij aanwijzen die bereid is het pand over te nemen voor ten minste 50% van de veilingwaarde, of 40% als dat volstaat om de vordering volledig te voldoen.
"Si en la subasta no hubiere ningún postor, el letrado o letrada de la Administración de Justicia, a instancia del ejecutado, procederá al alzamiento del embargo" — art. 671 LEC
Formeel is dus de schuldenaar de aanwijzende partij, niet de schuldeiser die "voor zichzelf" gunt — in de praktijk is de aangewezen overnemer vaak wél de schuldeiser zelf, juist omdat die er het meeste belang bij heeft. Een lege veiling hoeft het pand dus niet automatisch vrij van beslag te maken.
Enkele secundaire bronnen suggereren dat art. 671 sinds de hervorming óók een apart 70%/60%-regime voor het hoofdverblijf kent, analoog aan art. 670. De rechtstreeks geraadpleegde wetstekst van art. 671 zelf toont één vlak 50%/40%-regime zonder dat onderscheid — hier als leidend genomen; blijft een openstaand punt (§7).
Cesión de remate (overdracht van het winnende bod aan een derde): de uitvoerende schuldeiser en latere schuldeisers behouden dit recht zonder vooraf een verklaring te hoeven afleggen — via een door beide partijen ondertekend verzoek, binnen een vaste termijn ná sluiting en betaling. Een batig saldo boven de vordering moet binnen 10 dagen op de rekening van het gerecht gestort worden, anders faalt de veiling alsnog.
Betaling & niet-betaling: het restant (bod min waarborg) is verschuldigd binnen 20 kalenderdagen (was 40) — de termijn loopt automatisch vanaf publicatie, zonder aparte kennisgeving. Niet-betalen kost de volledige waarborg (nu 20% i.p.v. 5%, min. €1.000) en heet quiebra de la subasta: de veiling herstart, met de kosten voor de in gebreke gebleven bieder.
Het decreto de adjudicación is de titel voor inschrijving in het Registro de la Propiedad — géén notariële akte, relevant voor §3.2. Alleen bij een rechterlijke veiling kan de executierechter aansluitend een lanzamiento (gedwongen ontruiming) bevelen; notariële en bestuurlijke veilingen missen die titel.
Kostenstructuur — €100.000-voorbeeld
Tien kostenposten, één fiscale bijzonderheid voor openbare veilingen, en een volledig doorgerekend voorbeeld.
| # | Post | Omvang (indicatief) |
|---|---|---|
| 1 | Waarborgsom | 20% van veilingwaarde, min. €1.000 — verrekend als je wint |
| 2 | Restant winnend bod | Bod − gestorte waarborg, binnen 20 dagen |
| 3 | ITP of btw+AJD | ITP 3–20% (regioafhankelijk); btw+AJD alleen bij een zakelijke verkoper — nooit ITP+AJD tegelijk |
| 4 | Notaris | Officiële staffel (RD 1426/1989), ± €280–340 bij €100.000 |
| 5 | Registro de la Propiedad | Officiële staffel (RD 1427/1989), ± €130–165 bij €100.000 |
| 6 | Gestoría / procurador | Optioneel, sterk variabel |
| 7 | Achterstallige comunidad | Volledige achterstand, max. lopend jaar + 3 voorgaande |
| 8 | Achterstallige IBI | 2 jaar direct, tot 4 jaar via aparte procedure |
| 9 | Ontruiming (lanzamiento) | Alleen indien bewoond en niet vrijwillig verlaten |
| 10 | Onderhoud / herstel | Onbekend vooraf — bezichtiging is zelden mogelijk |
3.1 — De fiscale grondslag: meestal NIET het winnende bod
Sinds de hervorming van art. 10 TRLITPAJD (Ley 11/2021) is de hoofdregel voor vastgoedtransacties de hoogste van drie waarden: koopprijs, kadastrale referentiewaarde, of verklaarde waarde. Het Reglamento bevat daarnaast een op het eerste gezicht gunstige, aparte regel voor openbare veilingen (art. 39 RITPAJD): daar zou de verkrijgingsprijs — het winnende bod — als grondslag gelden.
Twee DGT-bindende adviezen (V0453-22 en V1512-22, bevestigd door o.a. Cuatrecasas) laten zien dat dit niet de toegepaste praktijk is:
"La base imponible de TPO será [...] el valor de referencia del inmueble [...] y no el valor de adquisición mediante subasta judicial" — DGT
De wet zelf (art. 10.2 TRLITPAJD) gaat vóór de reglementaire veiling-uitzondering zodra er voor het pand een kadastrale referentiewaarde bestaat — en dat is voor vrijwel elk geregistreerd Spaans pand sinds 2022 het geval. De speciale regel geldt dus in de praktijk alleen nog voor panden zónder referentiewaarde. Voor alle andere gevallen: grondslag = het hoogste van (kadastrale referentiewaarde, winnend bod, verklaarde waarde) — exact dezelfde regel als bij een gewone verkoop.
De DGT-interpretatie zelf blijft juridisch betwistbaar — de geraadpleegde vakliteratuur noemt expliciet gronden om een aanslag op basis van de referentiewaarde aan te vechten. Dat neemt niet weg dat het de toegepaste praktijk is: reken er niet blind op dat een laag winnend bod ook een laag fiscaal kostenniveau garandeert. Vergelijk vóór het bieden de taxatie met de kadastrale referentiewaarde (Sede Electrónica del Catastro).
3.2 — Notaris- en registertarieven: de officiële staffels
Beide tarieven zijn bij wet vastgesteld als een regressieve staffel: elke schijf van de waarde kent zijn eigen tarief, opgeteld tot het totaal.
| Schijf | Notaris (RD 1426/1989) | Registro (RD 1427/1989) |
|---|---|---|
| Tot €6.010,12 | € 90,15 (vast) | € 24,04 (vast) |
| €6.010,13 – €30.050,61 | 0,45% | 1,75‰ |
| €30.050,62 – €60.101,21 | 0,15% | 1,25‰ |
| €60.101,22 – €150.253,03 | 0,10% | 0,75‰ |
| €150.253,04 – €601.012,10 | 0,05% | 0,30‰ |
| Boven €601.012,11 | 0,03% | 0,20‰ |
Notarissen mogen tot 10% korting geven; voor woningverkoop geldt daarnaast een wettelijke korting van 5%. Beide tarieven zijn onderworpen aan 21% btw (een gewone, btw-plichtige dienst, los van het ITP/btw-regime van de vastgoedtransactie zelf); het registertarief is bovendien gemaximeerd op €2.181,67 per inschrijving.
3.3 — Doorgerekend: hoogste bod €100.000, woning, judiciële veiling
Het platform dekt heel Spanje — dit is dus uitdrukkelijk één illustratie van de rekenmethode, niet de enige toepasselijke regio. Catalonië is als voorbeeld gekozen omdat het platform daar het eerst getest is; vervang simpelweg het ITP-tarief uit §4.1 voor de regio van een concrete veiling — de rest van de berekening (waarborg, notaris-/registerstaffel) verandert niet per regio.
- Veilingwaarde = winnend bod = €100.000 (ruim boven de 50%/40%-gunningsdrempel)
- Tweedehands woning, particuliere geëxecuteerde → ITP van toepassing, geen btw/AJD
- Catalonië (als voorbeeldregio), algemeen ITP-tarief 10% tot €600.000
- Geen ITP-verminderingen (jonge koper, hoofdverblijf, groot gezin) toegepast
- Kadastrale referentiewaarde van dit pand ligt niet hoger dan €100.000 (§3.1) — in een concrete zaak vooraf controleren
Rekenvoorbeeld — winnend bod €100.000
Catalonië · woning · particuliere verkoper- Als de koper een gran tenedor is: ITP 20% i.p.v. 10% → +€10.000 (totaal ± € 120.487)
- Als de kadastrale referentiewaarde van dit pand boven €100.000 ligt: ITP over dát hogere bedrag (§3.1)
- Achterstallige gemeenschapskosten / IBI op het pand — nihil tot enkele duizenden euro's
- Ontruimingskosten, als het pand bewoond is en niet vrijwillig wordt verlaten
- Onderhoud/herstel — branche-advies: 5–10% van de aankoopprijs als buffer
De directe, vrijwel zekere bijkomende kostenlast komt in dit voorbeeld uit op ruwweg 10,5% van het bod — vóórdat er naar lasten, achterstanden of de staat van het pand is gekeken, en uitgaand van een kadastrale referentiewaarde die niet boven het bod ligt. Dat komt overeen met wat gespecialiseerde bronnen breder rapporteren voor een tweedehands aankoop in Spanje: doorgaans 8–14%, sterk regioafhankelijk. Zie §4.1 voor het gran tenedor-risico dat dit percentage kan verdubbelen.
3.4 — Lasten die geen kosten zijn, maar wél overgaan
Geen nieuwe uitgave op de koopdag — een overgenomen verplichting:
| Type last | Gaat over op de koper? |
|---|---|
| Lasten van vóór de geëxecuteerde last | Ja — blijft op het pand rusten |
| Lasten van ná de geëxecuteerde last | Nee bij rechterlijke/notariële veiling (doorgehaald); wél bij fiscale/bestuurlijke veiling |
| Achterstallige comunidad | Ja, max. lopend jaar + 3 voorgaande kalenderjaren (art. 9.1.e LPH) |
| Achterstallige IBI | Ja, direct voor 2 jaar; oudere jaren alleen via aparte aansprakelijkheidsprocedure |
Typen veilingen vergeleken
Bouwt voort op BOE_Veilingtypes_Referentie_v1.0.md §4 — hier met de bied-, gunnings- en kostendimensie ernaast.
| Aspect | Judicial JA·JV·JC | Notarial NE·NH·NV·NN | Tributaria AT·RC | Admin. general GA |
|---|---|---|---|---|
| Waarborgsom | 20% onr. / 10% roer. | 5% (vrij bij NV) | 5% onr. / 10% roer. | Per aankondiging |
| Betaaltermijn | 20 dagen | ± 40 dagen, per pliego | 15 dagen | Per aankondiging |
| Gunningsdrempel | 70/60% of 50/40% | Geen wettelijk vast % | Per RGR | Per aankondiging |
| Bezitsverschaffing | Ja — lanzamiento | Nee | Nee | Doorgaans vrij |
| Lasten ná de last | Doorgehaald | Doorgehaald | Blijven bestaan | N.v.t. |
| Fiscale heffing | ITP (of btw+AJD bij JC) | ITP/btw, let op AJD | ITP (of btw) | Per geval |
| Cesión de remate | Ja | Beperkt | Nee | Nee |
| Bezichtiging | Zelden | Zelden | Nee | Vaak wel |
Belangrijkste risico per familie: bij judicial de complexiteit van lasten/bewoning bij oudere procedures (mediane leeftijd 4 jaar, zie BOE_CuentaExpediente...); bij notarial de afwezigheid van een ontruimingstitel; bij tributaria dat oude lasten blijven bestaan zonder bezitsoverdracht; bij administrativa general doorgaans het schoonste profiel, maar klein en onregelmatig aanbod.
4.1 — ITP-tarieven per regio: heel Spanje
Elke autonome regio stelt haar eigen ITP-tarief en verminderingen vast. Het platform (PROD) dekt heel Spanje, dus onderstaande tabel doet dat ook. Het rekenvoorbeeld in §3.3 gebruikt Catalonië als illustratie van de rekenmethode; diezelfde methode is direct toepasbaar op elke andere regio door alleen het algemene tarief hieronder te vervangen.
Standaard TRLITPAJD-regime — 16 van de 17 regio's + Ceuta/Melilla:
| Regio | Algemeen tarief | Belangrijkste verminderingen |
|---|---|---|
| Andalucía | 7% (vlak) | 6% hoofdverblijf tot €150k; 3,5% jonge kopers, grote gezinnen |
| Aragón Huesca | 8% tot €400k, progressief tot 10% | Tot 4% (eerste woning, <35 jr, groot gezin) |
| Asturias | 8%, progressief tot 10% | Hoofdverblijf, jonge kopers, grote gezinnen |
| Illes Balears | 8%, progressief tot 13% | Hoofdverblijf onder een waardedrempel |
| Canarias | 6,5% | — |
| Cantabria | 9% | Hoofdverblijf, jonge kopers, grote gezinnen |
| Castilla y León | 8% tot €250k, 10% daarboven | Tot 4% eerste woning, jonge kopers |
| Castilla-La Mancha | 9% | 6% hoofdverblijf |
| Catalonië Barcelona·Tarragona·Girona·Lleida | 10% tot €600k, progressief tot 13% | 20% voor gran tenedor sinds 27-6-2025 |
| Comunidad Valenciana | 9% (sinds 1-6-2026), 11% boven €1M | 8%/6%/4%/3% hoofdverblijf, jong, groot gezin |
| Extremadura | 8%, progressief tot 11% | Hoofdverblijf, jonge kopers |
| Galicia | 8% | Tot 3%/0% (<36 jr, grote gezinnen, dunbevolkt) |
| Madrid | 6% | 5,4% hoofdverblijf tot €250k; 4% grote gezinnen |
| Región de Murcia | 8% | Hoofdverblijf, jonge kopers, grote gezinnen |
| La Rioja | 7% | Hoofdverblijf, jonge kopers |
| Ceuta / Melilla | 6% | — |
Foral-regimes — eigen belastingstelsel, niet TRLITPAJD:
| Regio | Algemeen tarief | Bijzonderheid |
|---|---|---|
| Navarra | 6% | Comunidad Foral, eigen fiscale wetgeving (Convenio Económico) |
| País Vasco | 4% | 3 territorios históricos (Álava/Bizkaia/Gipuzkoa), elk met een eigen Diputación Foral |
Alle tarieven wijzigen regelmatig per regionaal begrotingsbesluit — dit is een momentopname (11 september 2026), controleer het actuele tarief per regio vóór een concrete berekening. De bied-, gunnings- en betalingsregels uit §2 blijven overal gelden, óók in Navarra en País Vasco — alleen de belastingheffing is foral geregeld, de LEC is nationaal recht.
Sinds 27 juni 2025 geldt in Catalonië een ITP van 20% (i.p.v. 10–13%) voor een gran tenedor: een koper met meer dan 10 woningen, meer dan 1.500 m² woonoppervlak, of ≥ 5 woningen in een aangewezen "gespannen" zone. Dit is bevestigd Catalonië-specifiek — van de overige 16 regio's + Ceuta/Melilla kent geen enkele momenteel een vergelijkbare toeslag. Voor een investeerder die via dit platform in meerdere regio's een portefeuille opbouwt, concentreert dit specifieke risico zich dus in Catalaanse aankopen — geen reden om aan te nemen dat een vergelijkbare regel elders blijvend ontbreekt, dit soort regionale surcharges wordt de laatste jaren vaker ingevoerd.
4.2 — Btw/AJD bij JC-concursale veilingen
ITP geldt als de verkoper (bij JC: de boedel) een particulier is; btw als de verkoper onderneming/zelfstandige is. Specifiek voor JC kent art. 84.Uno.2º.e Ley IVA een verleggingsregeling (inversión del sujeto pasivo): bij vastgoedleveringen als gevolg van een insolventieprocedure verschuift de btw-plicht naar de verkrijgende onderneming/zelfstandige, om inningsrisico bij de insolvente verkoper te vermijden.
Praktische conditie: btw(+AJD) speelt bij JC alleen als (a) de geëxecuteerde bedrijfsmatig vastgoed inbrengt (bij een insolvente vennootschap eerder regel dan uitzondering) én (b) de koper zelf ook onderneming/zelfstandige is. Een particuliere koper betaalt ondanks de verlegging gewoon ITP. En nooit ITP+AJD tegelijk (art. 31.2 TRLITPAJD) — het is altijd het één óf het ander.
Niet behandeld, wel van belang
- Financieringsvoorwaarden voor de koper zelf — een hypotheek op een geveild pand is in de praktijk lastiger te verkrijgen dan bij een gewone aankoop.
- Precieze ITP-verminderingen per profiel, exact per regio — §4.1 dekt nu alle regio's op het niveau van het algemene tarief; de exacte voorwaarden/drempelbedragen van elke vermindering zijn niet per regio uitgewerkt.
- Fiscale behandeling ná aankoop — overdrachtsbelasting bij latere doorverkoop, huurinkomstenbelasting.
- De exacte frequentie van btw/AJD-gevallen binnen JC-concursale veilingen op de eigen dataset — §4.2 legt de juridische voorwaarde nu precies uit, maar het daadwerkelijke aandeel is niet empirisch getoetst (zie §7).
Bronnen
- LEC (Ley 1/2000), geconsolideerd, art. 647/670/671 (incl. volledige artikeltekst art. 671) — via Iberley, kruisverificatie via conceptosjuridicos.com/vLex
- Ley Orgánica 1/2025 — samenvattingen via Iberley, De Trinidad y Asociados, Ashurst, RocaJunyent, Sepín, Uría Menéndez
- Ley 19/2015 — grondslag van het elektronische veilingportaal
- Art. 9.1.e Ley de Propiedad Horizontal — aansprakelijkheid comunidad-achterstand
- IBI-afdrachtaansprakelijkheid — Ley de Haciendas Locales, afección real; Idealista, De Trinidad y Asociados, Aticojurídico
- Art. 10 TRLITPAJD & art. 39 RITPAJD — DGT V0453-22 & V1512-22, waarin de wet voorrang krijgt boven de veiling-uitzondering — Cuatrecasas, Lealtadis, Garrido, AEDAF, SuperContable
- Art. 20.Uno.22 & 84.Uno.2º.e Ley IVA, art. 31.2 TRLITPAJD — REFOR-Economistas, INEAF, Fiscal-Impuestos
- RD 1426/1989 & RD 1427/1989 — volledige staffels via Notaría de Tarancón, Notaría de Tomares
- ITP Catalonië 2026 — Decreto-ley 5/2025, Rankia, ACFINAN, Agència Tributària de Catalunya
- ITP overige 16 regio's + Ceuta/Melilla, incl. Navarra/País Vasco (foral) — per regio gezocht (Aragón, Madrid, Galicia, Andalucía, Valencia, Murcia, Castilla-La Mancha, Castilla y León) en gekruisd tegen een nationaal overzicht (Hipotips) voor de overige — InfoITP, GuíaFiscal, Hipotecas.me, BSCredit, ESECE, TaxDown, Interforo, Gibobs
- Kostenoverzicht subasta-koper — Subastech, CashStalker, Oportunalia, Auctia
- Bouwt voort op
BOE_Veilingtypes_Referentie_v1.0.mdenBOE_CuentaExpediente_Procedurecodes_v1.1.md
Verificatiestatus
Vijf punten uit een eerdere versie van dit document zijn inmiddels tegen primaire en hoog-gezaghebbende bronnen onderzocht (§2.3, §3.1–4.2) — twee ervan bleken een correctie te vergen, niet alleen een aanvulling. Wat resteert, is nu preciezer afgebakend:
| Punt | Waarom |
|---|---|
| Of art. 671 zelf (los van art. 670) een apart 70%/60%-hoofdverblijfregime kent | Eén primaire bron toont een vlak 50%/40%-regime, een secundaire bron suggereert een hoofdverblijf-onderscheid |
| Contestabiliteit van de DGT-doctrine over de fiscale grondslag | Toegepaste praktijk is duidelijk, juridisch blijft de veiling-uitzondering een verdedigbaar tegenargument |
| Exacte frequentie van btw/AJD binnen JC-veilingen, eigen dataset | De juridische voorwaarde is nu precies, de verdeling is niet gemeten |
| ITP-verminderingen per profiel, exact per regio | §4.1 geeft voor alle 17 regio's + Ceuta/Melilla alleen de algemene tarieven |
| Of de 5%-notariskorting voor élke woningverkoop geldt | Eén bron noemt dit zonder precieze wetsverwijzing |
| ITP-tarief van 13 van de 17 regio's slechts tegen één nationaal aggregatie-overzicht gecontroleerd | Niet elke regio individueel tegen een primaire bron geverifieerd zoals bij Catalonië/Aragón/Madrid/Galicia |
| Exact tarief per territorio histórico binnen País Vasco | §4.1 geeft één algemeen "4%"-cijfer; elke Diputación Foral kan een eigen regeling hebben |
| Of werkelijk geen enkele andere regio een gran tenedor-toeslag kent | Op één aggregatie-overzicht gebaseerd, geen bewijs van afwezigheid per regio — dit soort regels verandert snel |
Dit document is met zorg samengesteld. Er kunnen echter afwijkingen met de praktijk in staan. In verschillende staten kunnen afwijkende regels van toepassing zijn. Vraag daarom altijd juridisch/fiscaal/financieel advies van een expert. Aan deze publicatie kunnen geen rechten worden ontleend.